Die Halbjahresbilanz: Wärmepumpe vor Gas
Nach der Absatzstatistik des Bundesverbands der Deutschen Heizungsindustrie und des Bundesverbands Wärmepumpe wurden im ersten Halbjahr 2026 insgesamt 352.000 Wärmeerzeuger abgesetzt. Das waren 19 Prozent mehr als im gleichen Zeitraum 2025.
Auf Heizungs-Wärmepumpen entfielen 194.500 Geräte. Gasbasierte Wärmeerzeuger kamen auf 134.000 Einheiten, ölbasierte Systeme auf 9.500 und Biomasseheizungen auf 14.000. Wärmepumpen lagen damit um 60.500 Geräte vor Gas und machten rechnerisch rund 55 Prozent des Gesamtmarkts aus.
Das Wachstum konzentrierte sich fast vollständig auf die Wärmepumpe: Ihr Absatz stieg um 40 Prozent. Gas legte lediglich um ein Prozent zu, Öl verlor elf Prozent und Biomasse ein Prozent. Es ist deshalb weniger eine allgemeine Erholung aller Heiztechniken als eine Verschiebung innerhalb des Marktes.
- 194.500 Heizungs-Wärmepumpen: plus 40 Prozent
- 134.000 gasbasierte Wärmeerzeuger: plus 1 Prozent
- 9.500 ölbasierte Wärmeerzeuger: minus 11 Prozent
- 14.000 Biomasseheizungen: minus 1 Prozent
- 352.000 Wärmeerzeuger insgesamt: plus 19 Prozent
Warum 194.500 verkaufte Geräte nicht 194.500 Installationen sind
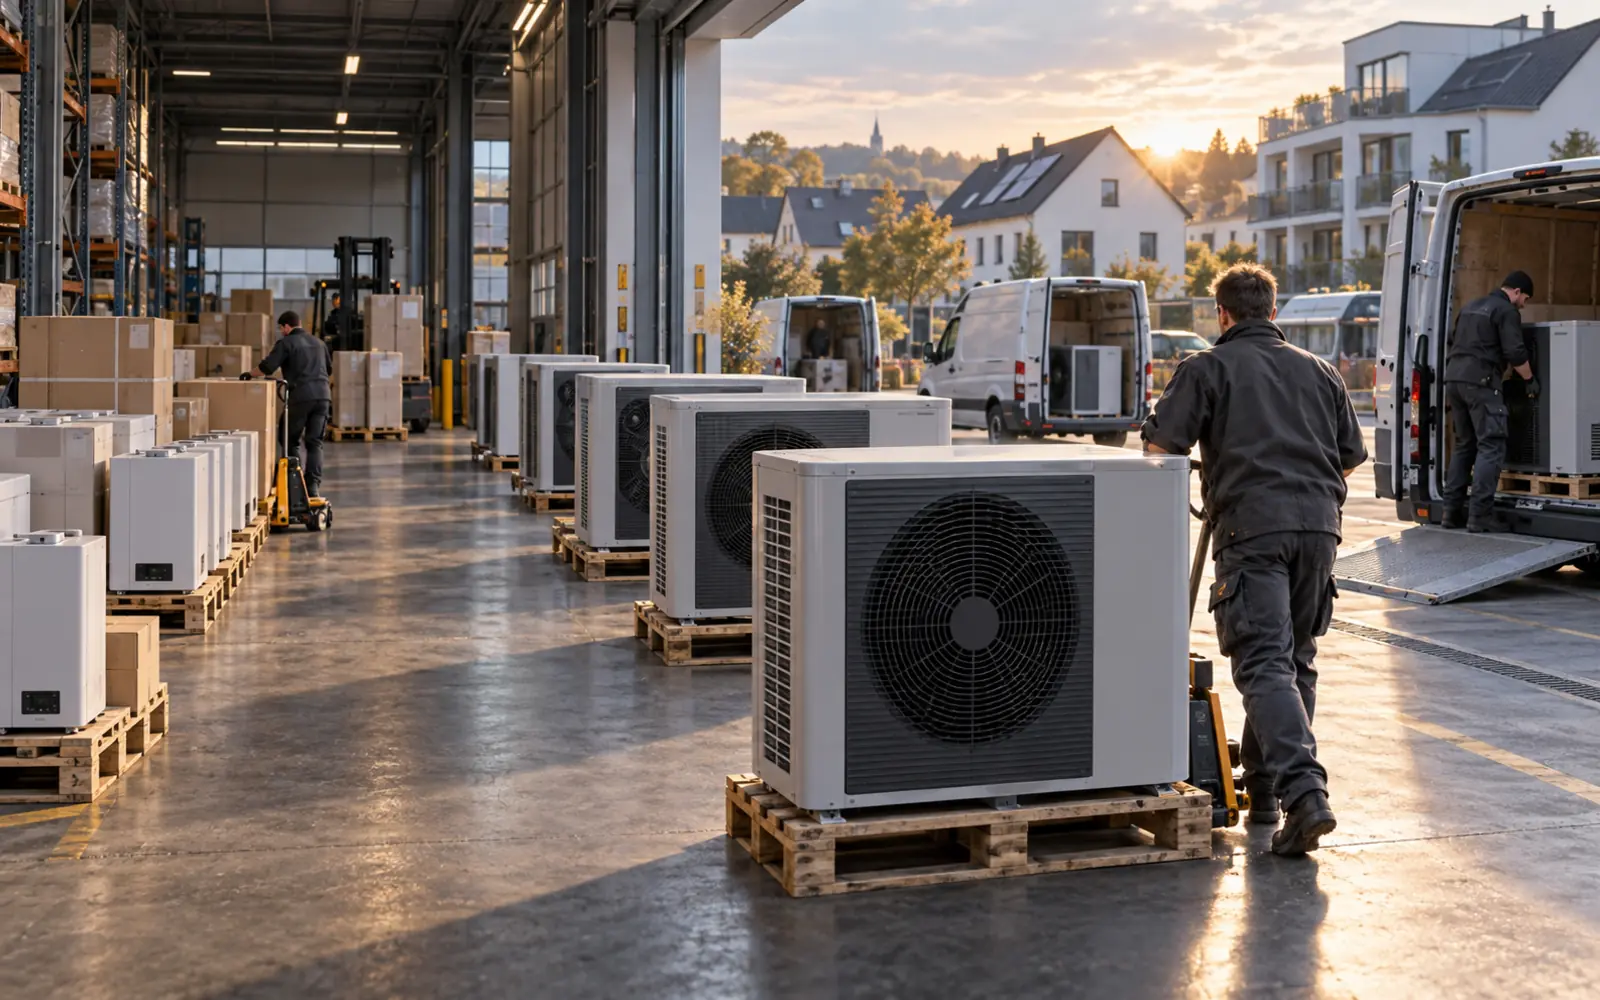
Die Verbände verwenden den Begriff Absatz bewusst. Erfasst werden Geräte, die Hersteller an Großhändler oder Fachhandwerker geliefert haben. Zwischen diesem statistischen Punkt und einer fertigen, abgenommenen Anlage im Gebäude liegen Lagerung, Projektplanung, Montage, Elektroarbeiten, hydraulischer Abgleich und Inbetriebnahme.
Ein Teil der Geräte kann zum Stichtag noch im Lager oder auf dem Weg zur Baustelle sein. Umgekehrt können Fachbetriebe im ersten Halbjahr Anlagen montieren, die bereits im Vorjahr geliefert wurden. Auch Stornierungen, Vorbestellungen und der saisonale Aufbau von Beständen können Absatz und Einbau zeitlich auseinanderziehen.
Die Statistik beantwortet damit zuverlässig, welche Technik die Hersteller in den Vertriebskanal gebracht haben. Sie beantwortet nicht, wie viele neue Wärmepumpen bis zum 30. Juni tatsächlich heizten, wie viele davon im Bestand statt im Neubau eingebaut wurden oder wie effizient sie später laufen.
Absatz, Förderzusage, Auftrag, Installation und Inbetriebnahme sind fünf verschiedene Messpunkte. Für seriöse Marktvergleiche dürfen sie nicht gleichgesetzt werden.
Der Richtungswechsel begann schon 2025
Bereits 2025 war die Wärmepumpe mit 299.000 verkauften Geräten das absatzstärkste einzelne Heizsystem in Deutschland. Ihr Jahresabsatz stieg gegenüber 2024 um 55 Prozent; am gesamten Wärmeerzeugermarkt erreichte sie 48 Prozent.
Im ersten Halbjahr 2026 wird aus diesem knappen Vorsprung eine klare Mehrheit. Die 194.500 Geräte entsprechen bereits rund 65 Prozent des gesamten Wärmepumpenabsatzes des Vorjahres. Daraus darf dennoch keine einfache Verdopplung auf 389.000 Geräte für das Gesamtjahr abgeleitet werden, weil Halbjahre, Lagerbestände und Auslieferungsrhythmen nicht identisch sind.
Der Vergleich mit 2023 zeigt die strukturelle Veränderung besonders deutlich: Damals wurden im ersten Halbjahr insgesamt 667.500 Wärmeerzeuger abgesetzt, mehr als die Hälfte davon Gasheizungen. 2026 ist der Gesamtmarkt fast halbiert, während die Wärmepumpe den größten Anteil übernimmt.
Marktführer in einem weiterhin schwachen Modernisierungsmarkt
Eine Mehrheit beim Absatz bedeutet noch kein ausreichendes Tempo beim Heizungstausch. Der BDH erwartet für das Gesamtjahr 2026 rund 700.000 verkaufte Wärmeerzeuger. Das wäre eine leichte Erholung gegenüber 2025, als der Markt mit 627.000 Geräten auf den niedrigsten Stand seit 15 Jahren gefallen war.
Gleichzeitig sind nach Verbandsangaben rund vier Millionen Heizungen älter als 30 Jahre. Mehr als 40 Prozent der insgesamt etwa 21,5 Millionen Heizungen in Deutschland entsprechen demnach nicht dem Stand der Technik. Selbst ein wachsender Wärmepumpenanteil verändert diesen Bestand nur schrittweise.
Die passende Schlagzeile lautet deshalb nicht, dass der Heizungstausch bereits geschafft sei. Richtig ist: Innerhalb eines schwachen Gesamtmarkts entscheidet sich ein wachsender Anteil der Käufer für elektrische Umweltwärme statt für einen neuen fossilen Kessel.
Technologiewende und Modernisierungstempo sind zwei getrennte Fragen: Der Mix kann sich schnell ändern, obwohl insgesamt zu wenige alte Heizungen ersetzt werden.
Neubau weit voraus, Gebäudebestand bleibt die große Aufgabe
Im Neubau ist die Wärmepumpe längst der Normalfall. Von den 2025 fertiggestellten Wohngebäuden wurden 73,6 Prozent hauptsächlich mit Wärmepumpen beheizt. Bei Ein- und Zweifamilienhäusern lag der Anteil bei rund 78 Prozent, bei Gebäuden mit mindestens drei Wohnungen bei 52,7 Prozent.
Der Gebäudebestand sieht anders aus. Nach den auf dem Zensus 2022 beruhenden Angaben werden 53,9 Prozent der älteren Wohngebäude vorwiegend mit Gas und 24,7 Prozent mit Heizöl beheizt. Genau hier entscheidet sich, ob der Absatztrend zu einer breiten Wärmewende wird.
Ein Neubau lässt sich von Beginn an mit niedrigen Vorlauftemperaturen, passenden Heizflächen und einem geeigneten Aufstellort planen. Im Bestand müssen Heizlast, vorhandene Heizkörper, Hydraulik, Warmwasser, Schall und Elektroanschluss vorab geprüft werden. Der Marktanteil allein löst diese Planungsaufgabe nicht.
Was den Aufschwung wahrscheinlich antreibt
Der BWP führt die Entwicklung vor allem auf das wachsende Bewusstsein für Preis- und Versorgungsrisiken fossiler Energien sowie auf die Bundesförderung für effiziente Gebäude zurück. Das ist die Einordnung eines Branchenverbands und sollte als solche gelesen werden.
Daneben wirkt ein praktischer Markteffekt: Mit steigenden Stückzahlen wachsen Produktauswahl, Erfahrung im Handwerk und die Zahl standardisierter Lösungen. Moderne Luft-Wasser-Wärmepumpen decken heute ein breiteres Leistungsspektrum ab, und natürliche Kältemittel sowie höhere mögliche Vorlauftemperaturen erweitern den Einsatzbereich im Bestand.
Ob die Dynamik anhält, hängt jedoch nicht nur von der Technik ab. Investitionskosten, Förderbedingungen, Verhältnis von Strom- zu Gaspreis, kommunale Wärmeplanung und verlässliche gesetzliche Regeln beeinflussen die Entscheidung. Ein starkes Halbjahr ist daher ein Signal, keine Garantie für einen geraden Wachstumspfad.
Was Eigentümer aus der Statistik ableiten können – und was nicht
Für Eigentümer ist die hohe Nachfrage zunächst ein Zeichen, dass Wärmepumpen vom Spezialprodukt zum Massenmarkt werden. Mehr Wettbewerb und Erfahrung können die Angebotssituation verbessern. Daraus folgt aber weder automatisch ein niedriger Preis noch eine gute Auslegung für jedes Gebäude.
Entscheidend bleibt die Qualität des konkreten Angebots. Eine belastbare Planung nennt die Heizlast, erforderliche Vorlauftemperatur, Leistung am Auslegungspunkt, Schallwerte, hydraulisches Konzept, Elektroarbeiten, Warmwasserlösung und den erwarteten Stromverbrauch. Ein günstiger Gerätepreis ohne diese Positionen ist nicht vergleichbar.
Wer jetzt Angebote einholt, sollte außerdem nach Liefertermin und tatsächlicher Montagekapazität fragen. Hoher Herstellerabsatz kann bedeuten, dass Geräte verfügbar sind; er sagt aber nichts darüber aus, wann ein qualifiziertes Team Planung, Installation und Inbetriebnahme übernimmt.
- Absatzzahl nicht mit regionaler Installateurkapazität verwechseln
- Angebote nur bei gleichem Leistungsumfang vergleichen
- Heizlast und Leistung bei Norm-Außentemperatur dokumentieren lassen
- Hydraulik, Schall, Elektroarbeiten und Inbetriebnahme vollständig aufnehmen
- Förderfähigkeit und Zeitplan vor Auftragserteilung schriftlich klären
Was der Marktwechsel für Fachbetriebe bedeutet
Für das Handwerk verschiebt sich die Wertschöpfung. Beim reinen Kesseltausch konnte ein großer Teil der Planung aus bekannten Standards abgeleitet werden. Eine Wärmepumpe verlangt häufiger eine genaue Heizlast, die Prüfung der Heizflächen, niedrige Systemtemperaturen, saubere Hydraulik und eine dokumentierte Inbetriebnahme.
Mit wachsendem Geräteabsatz wird deshalb nicht die Zahl montierter Außengeräte zum wichtigsten Qualitätsmaßstab, sondern der stabile Betrieb nach dem ersten Winter. Falsch dimensionierte Anlagen, unnötig hohe Heizkurven oder ein häufig zugeschalteter Heizstab können den Kostenvorteil schnell schmälern.
Der Markt bietet Fachbetrieben Chancen bei Planung, hydraulischer Optimierung, Monitoring und Service. Gleichzeitig steigt die Verantwortung, dem Kunden nicht nur ein Gerät, sondern ein funktionierendes Gesamtsystem aus Gebäude, Wärmeverteilung und Regelung zu übergeben.
Prognose 2026: starke Richtung, offene Größenordnung
Der BDH rechnet für 2026 mit rund 700.000 Wärmeerzeugern insgesamt. Eine belastbare Jahreszahl allein für Wärmepumpen lässt sich aus dem ersten Halbjahr nicht ableiten. Die im März veröffentlichte BWP-Branchenstudie hatte im Basisszenario 332.500 Wärmepumpen für 2026 erwartet; nach sechs Monaten waren davon bereits rund 58 Prozent erreicht.
Das kann auf ein stärkeres Jahr als ursprünglich angenommen hindeuten. Ebenso können Vorzieheffekte, Lageraufbau oder ein schwächeres zweites Halbjahr die lineare Hochrechnung bremsen. Aussagekräftig wird die Bilanz erst mit der vollständigen Jahresstatistik und ergänzenden Daten zu Förderanträgen sowie tatsächlich realisierten Projekten.
Für die langfristige Entwicklung zählt außerdem der Bestand. Selbst 350.000 oder 400.000 Geräte pro Jahr würden die Millionen alten Gas- und Ölheizungen nur schrittweise ersetzen. Marktführerschaft ist daher ein wichtiger Wendepunkt, aber noch nicht das Ziel.
Die Einordnung: Der Markt kippt beim Mix, nicht beim Tempo
Die Zahlen des ersten Halbjahres 2026 markieren eine klare Verschiebung: Wärmepumpen verkaufen sich häufiger als Gasheizungen und erreichen rund 55 Prozent des Halbjahresmarkts. Der Vorsprung ist zu groß, um nur als statistisches Rauschen abgetan zu werden.
Gleichzeitig bleibt die Überschrift vom Boom unvollständig. Der gesamte Heizungsabsatz liegt weit unter 2023, und Millionen veraltete Anlagen warten weiterhin auf Modernisierung. Zudem erfassen die 194.500 Geräte den Vertriebskanal und nicht die fertige Installation.
Für Eigentümer und Fachbetriebe ist das Signal dennoch relevant: Wärmepumpen werden zur Standardtechnik des deutschen Heizungsmarkts. Entscheidend ist nun, ob aus wachsenden Stückzahlen gut geplante, effizient betriebene Anlagen werden – besonders im Gebäudebestand.